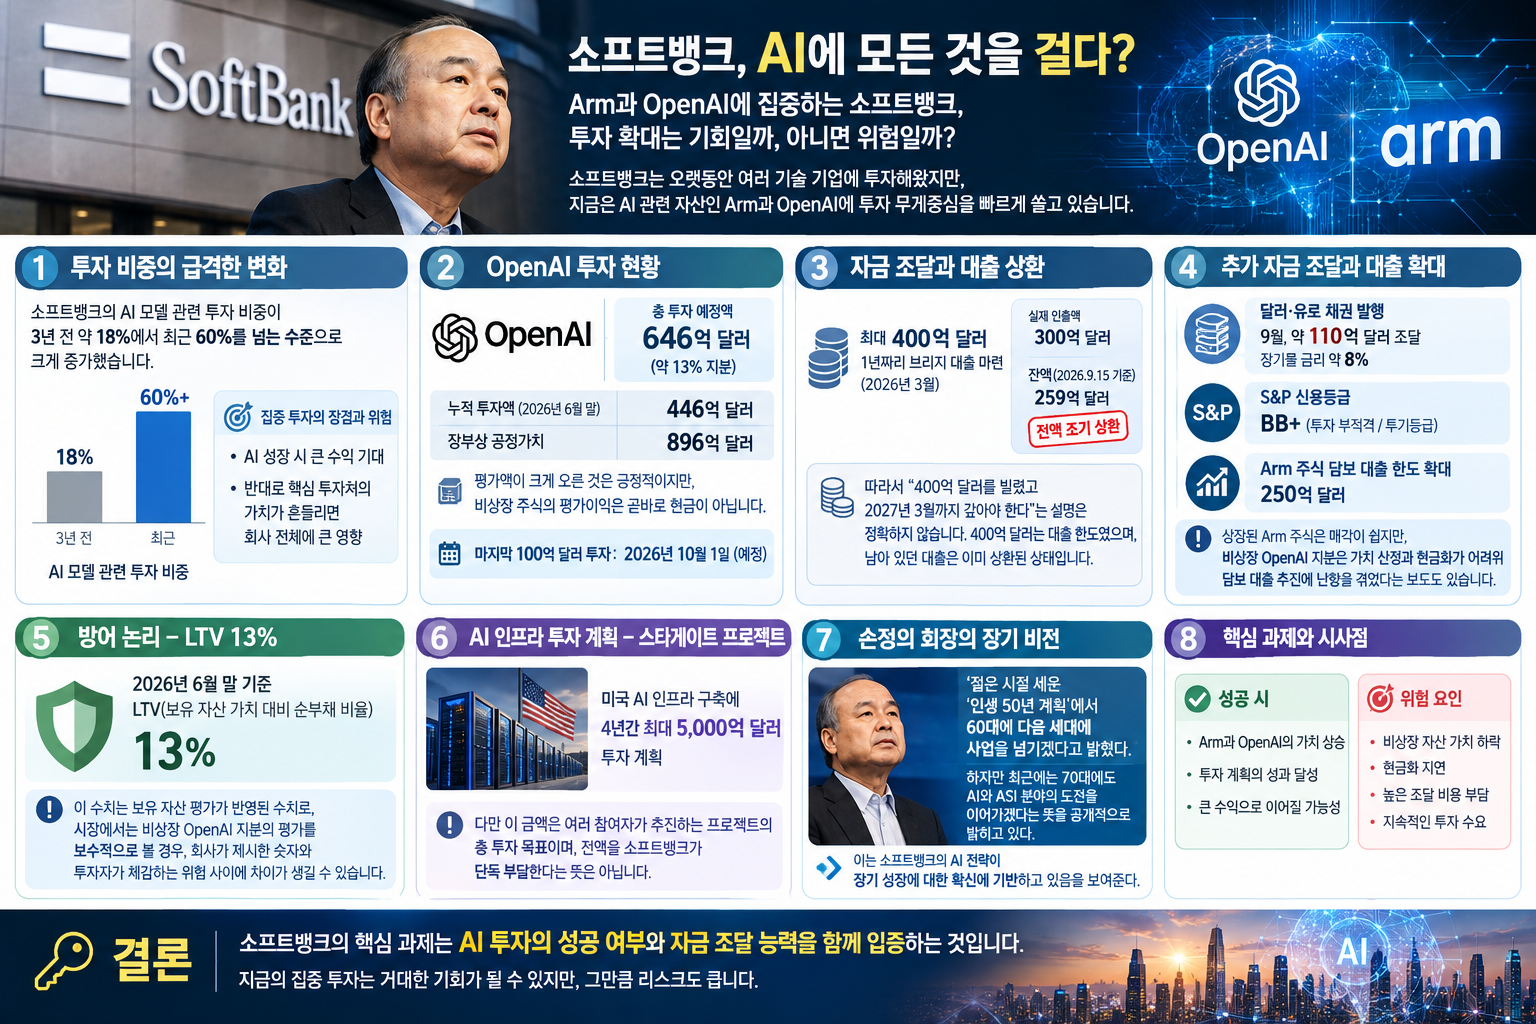
소프트뱅크는 오랫동안 여러 기술 기업에 투자해 온 회사다. 하지만 지금은 투자 무게중심이 Arm과 OpenAI 같은 AI 관련 자산으로 빠르게 쏠리고 있다. 회사 자료에서도 AI 모델 관련 투자 비중이 3년 전 약 18%에서 최근 60%를 넘는 수준으로 커졌다고 제시됐다. 이런 집중 투자는 AI가 성장하면 큰 수익을 낼 수 있지만, 반대로 핵심 투자처의 가치가 흔들리면 회사 전체가 영향을 받는 구조이기도 하다.
그 중심에 OpenAI 투자가 있다. 소프트뱅크는 추가 투자가 완료되면 OpenAI에 총 646억 달러를 투자하고 약 13% 지분을 보유할 계획이다. 이 가운데 2026년 10월 1일 예정된 마지막 100억 달러 투자는 아직 예정된 금액이다. 2026년 6월 말 기준 실제 누적 투자액은 446억 달러였고, 장부상 공정가치는 896억 달러로 평가됐다. 평가액이 크게 오른 것은 투자 성과로 볼 수 있지만, 비상장 주식의 평가이익이 곧바로 현금이 되는 것은 아니다.
자금 조달 부담도 커지고 있다. 소프트뱅크는 2026년 3월 OpenAI 추가 투자 등을 위해 최대 400억 달러 규모의 1년짜리 브리지 대출을 마련했다. 다만 실제 인출액은 300억 달러였고, 2026년 9월 15일 기준 잔액 259억 달러를 전액 조기 상환했다. 따라서 “400억 달러를 빌렸고 2027년 3월까지 갚아야 한다”는 설명은 정확하지 않다. 400억 달러는 대출 한도였으며, 남아 있던 대출은 이미 상환됐다.
그 상환과 투자 재원을 마련하는 과정에서 소프트뱅크는 자금 조달을 이어가고 있다. 9월에는 달러·유로 채권 발행으로 110억 달러 안팎을 조달했고, 장기물 금리는 약 8%에 이르렀다. S&P가 소프트뱅크 그룹에 부여한 BB+ 등급은 투자 부적격, 즉 투기등급에 해당한다. 또 Arm 주식 담보 대출 한도도 250억 달러로 확대했다. 상장된 Arm 주식은 시장 가격을 확인하고 매각하기 쉽지만, 비상장 OpenAI 지분은 가치 산정과 현금화가 상대적으로 어렵다. 그래서 OpenAI 지분을 담보로 한 대출 추진은 난항을 겪었다는 보도도 나왔다.
소프트뱅크가 제시하는 방어 논리도 있다. 회사는 2026년 6월 말 기준 LTV, 즉 보유 자산 가치 대비 순부채 비율을 13%로 제시했다. 다만 이 수치에는 보유 자산 평가가 반영된다. 시장이 비상장 OpenAI 지분의 평가가치를 보수적으로 보면, 회사가 제시한 숫자와 투자자가 체감하는 위험 사이에 차이가 생길 수 있다.
여기에 AI 인프라 투자 계획도 남아 있다. 소프트뱅크 등이 참여한 스타게이트 프로젝트는 미국의 AI 인프라 구축에 4년간 최대 5,000억 달러를 투자하겠다는 계획이다. 다만 이 금액은 여러 참여자가 추진하는 프로젝트의 총 투자 목표이며, 전액을 소프트뱅크가 단독 부담한다는 뜻은 아니다.
손정의 회장은 젊은 시절 세운 ‘인생 50년 계획’에서 60대에 다음 세대에 사업을 넘기겠다고 밝혔다. 그러나 최근에는 70대에도 AI와 ASI 분야의 도전을 이어가겠다는 뜻을 공개적으로 밝히고 있다. 이런 선택은 소프트뱅크의 AI 전략이 장기 성장에 대한 확신에 기반하고 있음을 보여준다.
결국 소프트뱅크의 핵심 과제는 AI 투자의 성공 여부와 자금 조달 능력을 함께 입증하는 것이다. Arm과 OpenAI의 가치가 계속 커지고 투자 계획이 성과로 이어진다면 현재의 집중 투자는 큰 수익으로 돌아올 수 있다. 반면 비상장 자산의 가치가 하락하거나 현금화가 늦어지면, 높은 조달 비용과 지속적인 투자 수요가 부담으로 작용할 수 있다.